Shopee菲律宾广告金11月起加征12%VAT:规则详解、成本测算与卖家应对方案
Lynn2026-10-29 09:12Copy link & title
自 2026 年 11 月 1 日(北京时间)起,Shopee 菲律宾站点所有卖家(本土店、跨境店通用)在站内充值广告金时,需要在广告金金额之外额外支付 12% VAT 增值税;广告金到账金额不变,VAT 作为独立费用计入最终应付金额,自动充值(Auto Top-Up)同样适用。Shopee这笔税的本质是菲律宾当地政府征收的增值税,此前由 Shopee 平台代为补贴承担,11 月 1 日起转由卖家自行承担,并非平台新设收费项目。
对卖家而言,最直接的影响是真实广告成本上浮、投产比(ROI)口径需要重算:同样的广告金预算,11 月起到手资金不变,但实付现金增加 12%;如果店铺没有菲律宾 VAT 进项抵扣资格,这笔税费就是无法回收的硬性成本。本文按官方通知逐条拆解计费规则、算例、不同税务主体的抵扣差异,并结合 BigSeller 的成本与利润核算能力,给出可落地的应对方案。
一、政策核心要点速查表(官方通知原文整理)
下表全部来自Shopee卖家学习中心《Shopee菲律宾站点站内广告金税费通知》
|
政策项目 |
官方明确内容 |
|---|---|
|
生效时间 |
2026 年 11 月 1 日(北京时间)起完成的充值 |
|
适用站点 |
菲律宾站点(Philippines) |
|
适用卖家 |
所有卖家,本土店与跨境店适用同一标准 |
|
税率 |
12% VAT(菲律宾标准增值税税率) |
|
费用性质 |
菲律宾政府增值税,原由平台补贴,11 月起卖家自担;非平台额外抽成 |
|
广告金到账额 |
保持不变,VAT 在充值额之上单独叠加 |
|
计税基数 |
扣除广告优惠券优惠后的净实付金额,不是充值面额 |
|
自动充值 |
适用。Sales 自动充值、Balance 自动充值都会单独计入 VAT |
|
操作要求 |
无需卖家手动设置,充值与结账页面自动显示 VAT 及含税总价 |
|
发票处理 |
VAT 单独列示在 Shopee Seller Value-Added Services 发票中 |
|
适用范围 |
仅站内广告金充值;Meta Ads、AMS 联盟营销等其他产品不适用本次规则,按各自政策执行 |
|
历史充值 |
11 月 1 日前已完成的充值不受影响,沿用旧规则 |
二、VAT 到底怎么扣:计税规则与两个算例
本次实行的是价外征收:广告金面额不变,12% 在净实付金额之外额外计算。计税基数是 "使用优惠券抵扣后的实际付款额",不是广告金标称面额。
✅算例 1:不使用广告优惠券
|
项目 |
11 月 1 日前 |
11 月 1 日起 |
|---|---|---|
|
充值广告金面额 |
₱100 |
₱100 |
|
广告金实际到账 |
₱100 |
₱100(不变) |
|
VAT(12%) |
平台补贴,卖家付₱0 |
₱100×12%=₱12 |
|
卖家最终实付 |
₱100 |
₱112 |
✅算例 2:使用广告金优惠券(面额₱100、使用₱20 优惠券)
|
项目 |
11 月 1 日前 |
11 月 1 日起 |
|---|---|---|
|
充值广告金面额 |
₱100 |
₱100 |
|
优惠券抵扣 |
-₱20 |
-₱20 |
|
计税净金额 |
₱80 |
₱80 |
|
VAT(12%) |
平台补贴 |
₱80×12%=₱9.60 |
|
卖家最终实付 |
₱80 |
₱89.60 |
✅关键理解:用券折扣先减、VAT 后算,平台对折后净额计税;买家看到的广告位、实际消耗的广告金面额都不改变,变的是卖家掏出去的现金总额。
三、三类卖家主体:12% VAT能不能抵扣,差异巨大
菲律宾增值税(VAT)采用 "销项税减进项税" 的差额征收机制:能否抵扣不取决于平台,而取决于卖家在菲律宾税局(BIR)的税务身份与凭证合规性。以下分类供参考,具体税务处理请以 BIR 规定或本地持牌会计师意见为准。
|
卖家类型 |
税务身份 |
12% VAT 处理方式 |
实际成本影响 |
|---|---|---|---|
|
菲律宾本土公司 + 已注册 VAT 纳税人 |
BIR 完成 VAT 登记(年销售额通常达 300 万比索门槛) |
支付的 12% 属于进项税(Input VAT),申报时可抵扣销项税;进项大于销项可结转下期 |
税款可回收,主要是资金占用,不形成净成本 |
|
本土中小卖家 + 非 VAT 纳税人 |
未达 VAT 登记门槛,缴纳百分比税(3% 等) |
无法进项抵扣,只能作为广告营销费用在企业所得税前列支 |
12% 为硬性成本,直接压缩利润 |
|
跨境卖家(中国大陆 / 香港等境外主体) |
未在菲律宾 BIR 注册 VAT |
无法在菲律宾税制下抵扣;若走人民币 / 微信充值通道,资金进入境内实体,另按中国税法口径取得对应发票 |
12% 基本为净成本,需计入投放 ROI 测算 |
✅想要成功抵扣,必须同时满足四个条件(VAT 登记本土主体)
-
法定税务身份:主体在 BIR 完成 VAT 纳税人登记,未登记不具备抵扣资格;
-
主体一致性:广告服务采购方、实际付款账户、发票抬头三者必须一致,付款账户与注册主体不符会被税务稽查剔除;
-
法定凭证:以平台开具的合规电子 VAT 发票为唯一依据,发票须含 TIN 税号、公司全称、注册地址、单列税额;银行流水、充值成功截图不具备抵扣效力;发票可在卖家中心 "My Tax Documents(我的税务文件)" 中获取;DNY123东南亚跨境导航
-
按期申报:在取得凭证的当期 VAT 申报表中体现,跨期或逾期视为放弃抵扣。
四、对投放成本与真实 ROI 的实际影响
①表观 ROI 被稀释约一成
假设原有月广告预算₱100,000,11 月起实付需要约₱112,000,而可消耗广告金仍为₱100,000。同样的成交产出下,按 "销售额 ÷ 实付现金" 计算的真实 ROI 约为原来的 1÷1.12≈0.89,即表观投产比下降约 11%。AMZ123亚马逊导航广告投放占销售额比重越高,这笔 VAT 对净利润的侵蚀越大,不能再沿用旧的 ROI 阈值判断计划去留。
②计费口径变化叠加,调优难度上升
当前菲律宾站广告盘本身已经发生变化:一是全站推广(GMV Max)由智能算法分配流量,人工关键词调优空间收窄;二是跨境店广告计费逐步从 CPC(按点击)转向 CPM(按浏览曝光),消耗节奏与曝光挂钩;DNY123东南亚跨境导航三是 11 月恰逢 11.11 等年末大促,竞价密度上升、单次流量价格本身走高。12% VAT 叠加这三重因素,粗放加投很容易 "越投越亏"。
③关于 "赶在 11 月前囤广告费" 的风险提示
部分卖家计划在生效前一次性充值多月广告金锁成本,但需要注意:广告金通常存在使用有效期,且大促期间流量波动、计划表现不确定,盲目囤币可能造成资金占压和无效空烧,建议结合历史消耗速度分阶段充值,而不是一次性加满。
五、BigSeller 如何帮卖家应对广告成本新规
面对成本口径变化,核心动作是把新增 12% VAT纳入真实利润核算、统一管控多店广告预算、沉淀合规发票台账。BigSeller作为对接Shopee等平台的东南亚电商 ERP,可在以下环节提供支撑:
①订单 / 单品利润报表:把广告费(含 VAT)计入真实成本
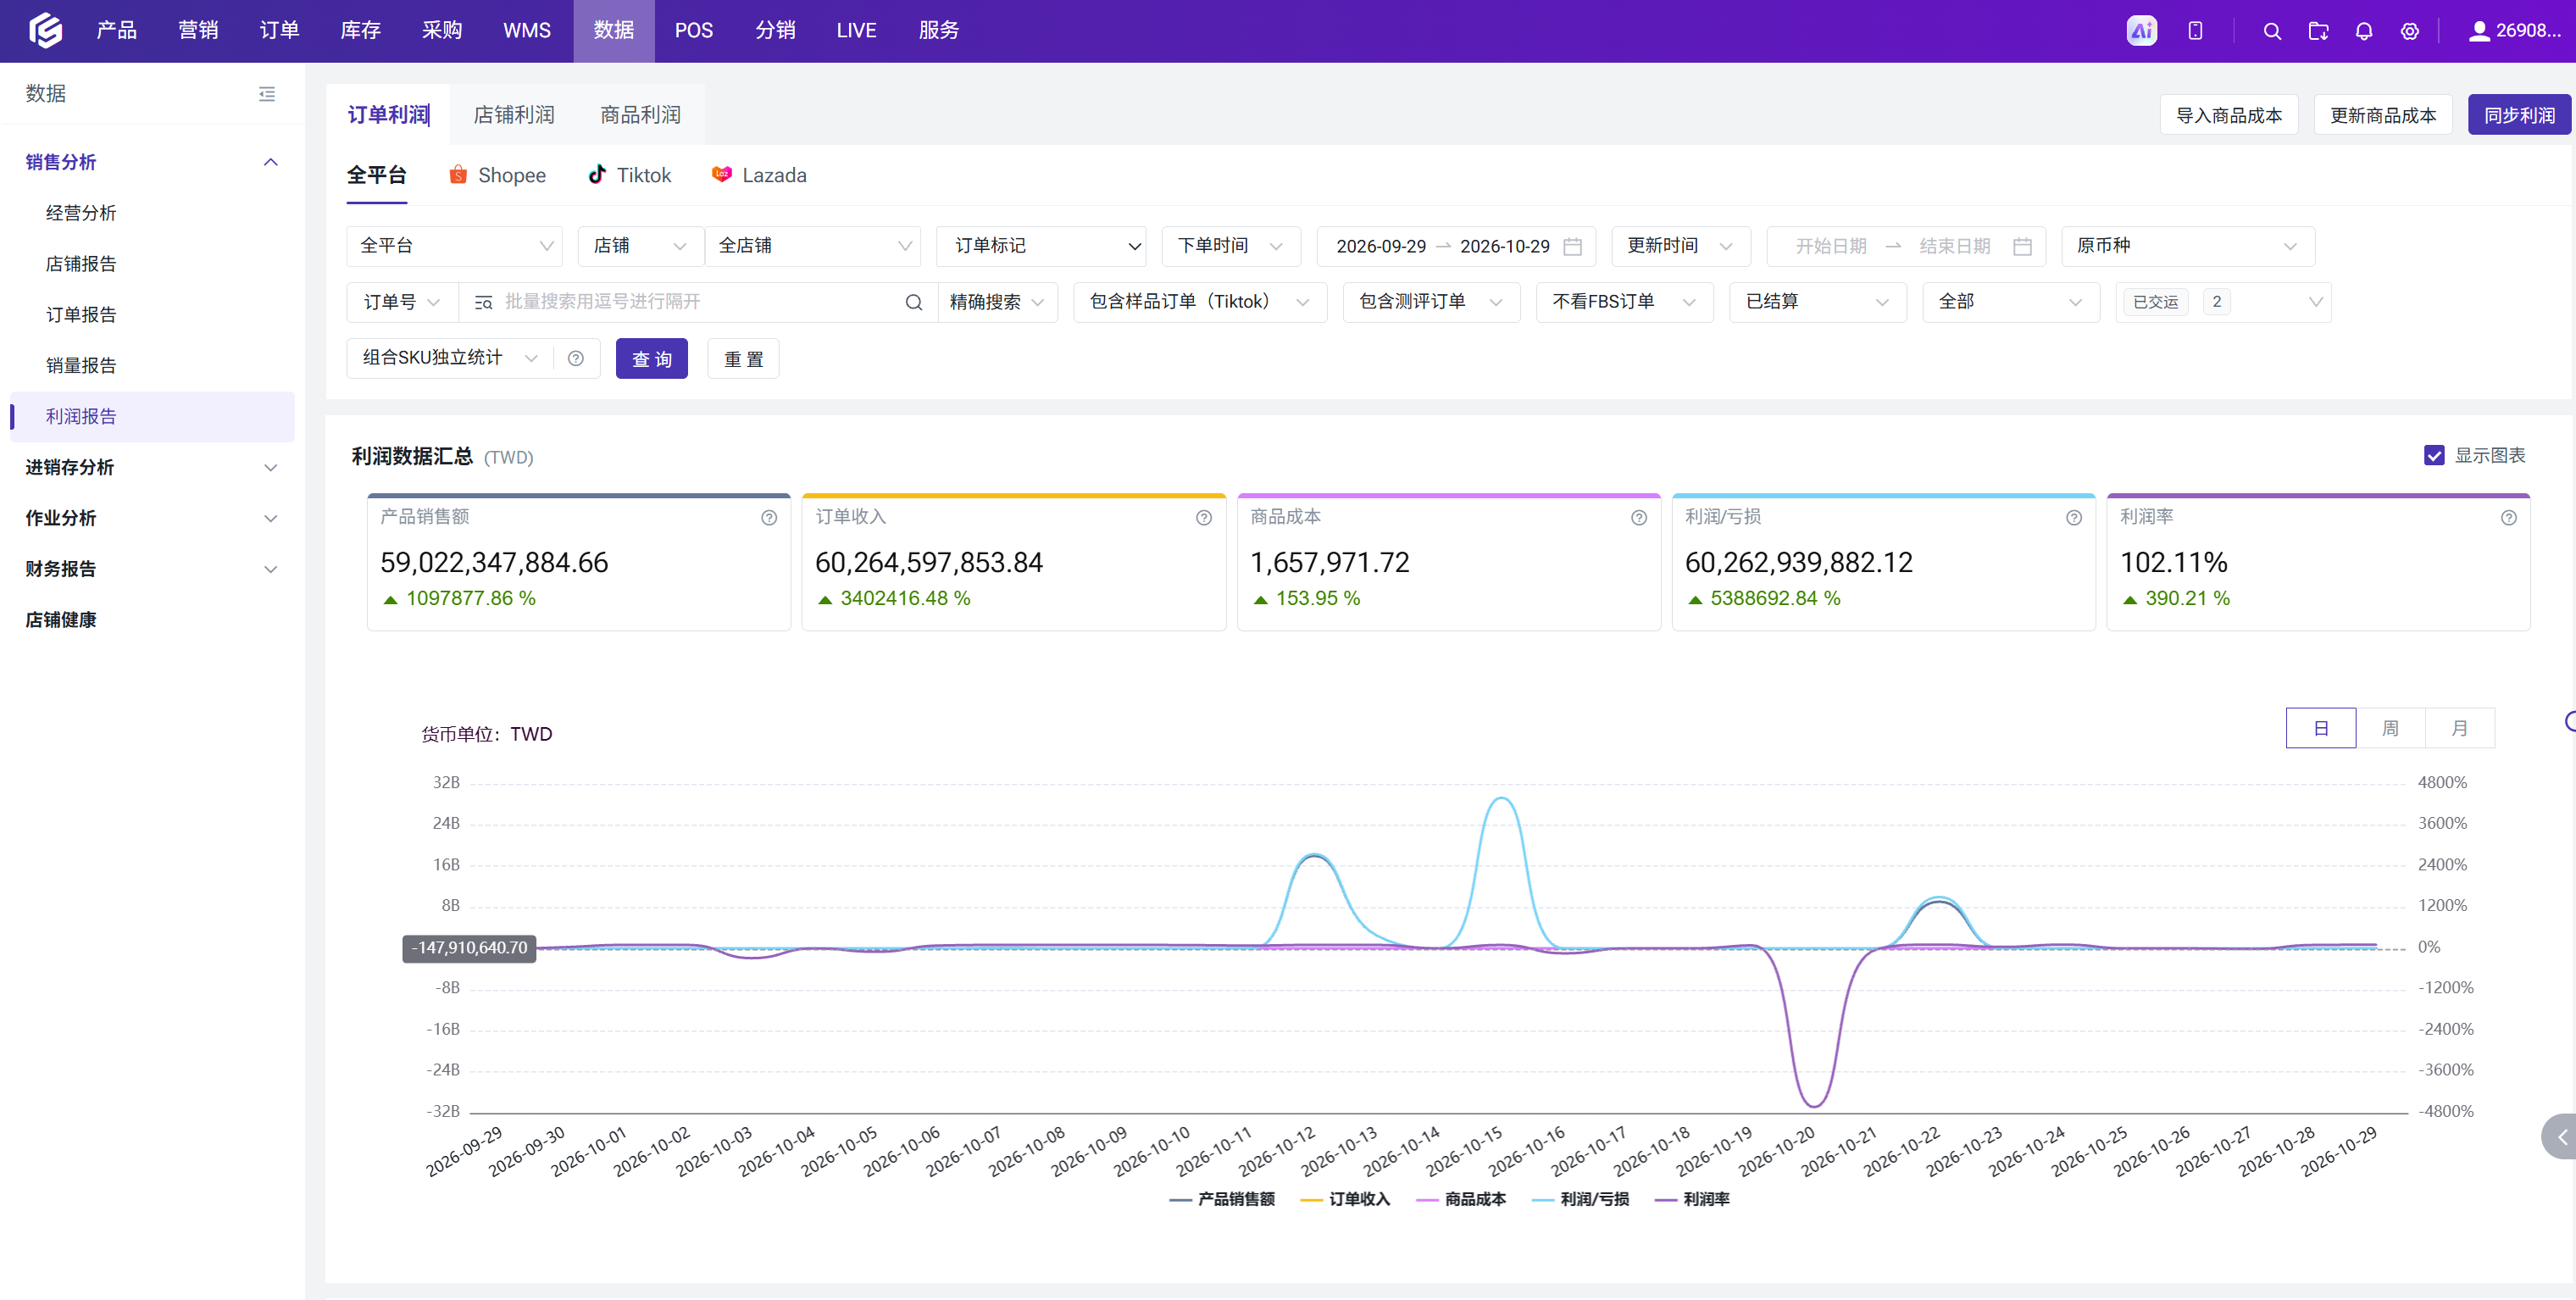
BigSeller利润报表可按订单、店铺、SKU维度汇总平台收入与各项扣费,并支持将广告花费纳入成本核算。11 月起,建议把每笔充值对应的含税总支出(广告金 + 12% VAT)录入成本口径,重新计算单品毛利与计划 ROI,避免用 "广告金面额 ÷ 销售额" 的旧公式误判哪些款在盈利、哪些款在亏钱,据此决定保留、缩量还是关停低效计划。
②多店铺广告花费统一看板,避免分散超投
同时运营菲律宾及其他东南亚站点的卖家,可以在 BigSeller 一个后台查看各店铺广告支出与销售数据汇总,按店铺拆分预算消耗;配合利润预警功能,识别广告占比过高、实际亏损的 SKU,在大促竞价高峰期及时调整投放节奏,而不是在多个卖家后台之间手动翻找。
③定价与选品联动调整
成本端上升后,可借助BigSeller的利润报表反推合理售价:对毛利薄弱、广告依赖度高的商品,优先优化 listing 转化(主图、评价、定价)以降低对付费流量的依赖;对高毛利商品再承担广告税费,保证整体净利不破线。
六、分卖家类型实操应对建议
|
卖家类型 |
优先动作 |
|---|---|
|
VAT 注册本土公司 |
保存每笔充值的合规 VAT 发票,核对 TIN 与抬头一致性;用 BigSeller 按月归集进项明细,按期申报抵扣,不要丢凭证 |
|
非 VAT 本土中小卖家 |
把 12% 纳入单品成本重算 ROI;优先用优惠券、自然流量、联盟 AMS 降低对付费广告依赖;低效计划果断关停 |
|
跨境卖家 |
按含税实付口径重算投放盈亏;分阶段充值避免资金积压;结合自然流量与多平台分销摊薄单渠道成本 |
|
所有卖家通用 |
11 月起每周末复盘一次广告实付与成交;大促前用利润报表筛出可投款,避免预算被亏损 SKU 吃掉 |